Mintos

Capturas de pantalla
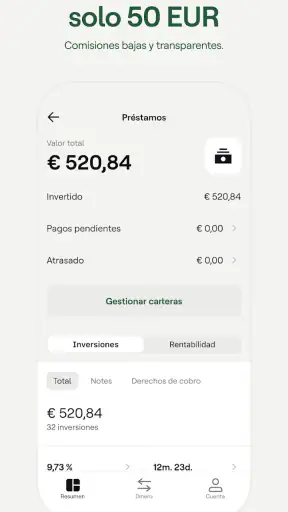
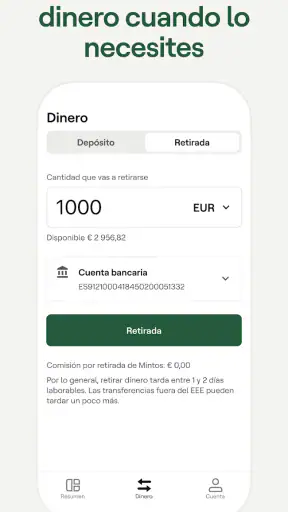
Detalles
- Valoración
- 104.00 reseñas
- Versión
- 1.94.2
- Desarrollador
- Mintos
Análisis de Norviv
Al probar Mintos entendí enseguida cuál es su atractivo: reunir en una aplicación de finanzas una forma sencilla de seguir el crecimiento del patrimonio y tomar decisiones de inversión desde el móvil. Su propuesta parece directa, pero la experiencia real depende mucho de lo que esperas conseguir. No es una app para mirar una vez, emocionarse y olvidarse; funciona mejor cuando la conviertes en un hábito tranquilo, con objetivos claros y paciencia.
La aplicación está desarrollada por Mintos y se puede descargar gratis. En Android aparece dentro de la categoría de finanzas, tiene una valoración media de 3,5 basada en alrededor de 1.800 valoraciones y supera las 100.000 instalaciones. Es una señal de que ha despertado interés, aunque también invita a leerla con cierta perspectiva: no todo usuario encontrará el mismo valor en una herramienta financiera que exige atención y criterio personal.
Una primera semana atractiva, pero conviene bajar las expectativas
Durante los primeros días, lo que más me gustó fue la sensación de tener una puerta de entrada relativamente accesible al mundo de la inversión. La interfaz móvil reduce la distancia entre “quiero empezar a gestionar mejor mi dinero” y “estoy revisando mis opciones”. Para alguien que normalmente deja sus finanzas para después, esa cercanía puede ser importante.
El resumen de la tienda, “Create your wealth”, resume bien la intención general, aunque la frase por sí sola no explica cómo encaja la app en la vida diaria. Yo no la usaría como una especie de cajero digital ni como una simple aplicación para consultar gastos. Su interés está en acompañar una estrategia de patrimonio, no en sustituir toda la banca cotidiana ni en convertir la inversión en un juego.
La primera semana también sirve para hacerse una pregunta esencial: ¿quiero una herramienta para aprender y revisar mis decisiones, o busco una solución completamente automática? Si perteneces al segundo grupo, es posible que la experiencia te parezca menos cómoda de lo esperado. Mintos puede facilitar el acceso, pero no elimina la necesidad de comprender dónde pones tu dinero, qué plazo aceptas y cuánto riesgo estás dispuesto a tolerar.
Mi consejo inicial es no empezar con una cantidad que te obligue a revisar la aplicación cada hora. Una buena prueba consiste en observar cómo entiendes la información, qué decisiones te pide y si puedes explicarte a ti mismo por qué estás utilizando cada opción. Si después de varios días sigues sin distinguir entre una inversión adecuada para tus objetivos y otra que simplemente parece atractiva, todavía no estás listo para aumentar tu exposición.
También conviene separar dos emociones que suelen mezclarse. La primera es la satisfacción de ver una aplicación ordenada y accesible. La segunda es la confianza real en el proceso de inversión. La primera puede aparecer en minutos; la segunda necesita tiempo, lectura y una relación sensata con las fluctuaciones. Confundirlas es uno de los riesgos de cualquier app financiera, incluida esta.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Cómo la incorporaría a una rutina normal
Imagina una situación habitual: recibes tus ingresos, apartas primero el dinero destinado a vivienda, facturas y emergencias, y solo después revisas qué cantidad puedes dedicar a construir patrimonio. En ese momento, Mintos puede tener sentido como espacio de seguimiento. No necesitas abrirla cada vez que haces una compra; basta con reservar un momento concreto para comprobar si tus decisiones siguen alineadas con tu plan.
Yo elegiría un día fijo del mes y anotaría antes de entrar tres cosas: cuánto dinero puedo mantener invertido, qué objetivo persigo y qué cambios importantes han ocurrido en mi economía. Así evito que una mala semana, un gasto inesperado o una noticia llamativa dicten una decisión impulsiva. La aplicación ayuda más cuando sirve para ejecutar un plan que cuando se convierte en el plan.
Un detalle poco evidente es que la sencillez de una app puede ser una ventaja y, al mismo tiempo, una trampa. Si revisar tus inversiones resulta demasiado fácil, puedes caer en el hábito de comprobarlas sin obtener información nueva. La accesibilidad debería reducir fricción para las tareas importantes, no estimular una vigilancia constante. En mi caso, la usaría con notificaciones y revisiones limitadas, siempre que la configuración disponible se ajuste a esa rutina.
Qué esperar frente a las alternativas habituales
Comparada con una hoja de cálculo, la aplicación ofrece una experiencia más cómoda para consultar el estado de una estrategia desde el teléfono. Una hoja de cálculo puede dar más control y transparencia a quien disfruta registrando cada movimiento, pero exige mantenimiento manual. Mintos resulta más atractiva para quien quiere concentrarse en revisar y decidir, no en construir la herramienta desde cero.
Frente a la aplicación de un banco tradicional, su identidad está más ligada a la inversión que a la gestión completa de la cuenta corriente. El banco suele ganar en centralización para pagos, tarjetas y recibos; Mintos puede resultar más enfocada para quien quiere dedicar un espacio separado a su patrimonio. Esa separación puede ser útil porque evita mezclar el dinero del día a día con el dinero que estás intentando hacer crecer.
También la compararía con las plataformas de inversión más avanzadas. Estas pueden ofrecer más instrumentos, gráficos o controles, pero tanta amplitud puede abrumar a una persona que aún está creando sus hábitos. Mintos tiene más sentido si valoras una entrada menos intimidante. En cambio, si ya necesitas análisis muy detallados, una variedad amplia de mercados o herramientas especializadas, probablemente acabarás complementándola o buscando otra solución.
El valor de mes a mes depende del hábito, no de la novedad
La novedad de instalar una aplicación financiera dura poco. Después llega la prueba importante: ¿sigue siendo útil cuando ya has visto la interfaz varias veces? En mi opinión, Mintos puede conservar un lugar en el teléfono si la utilizas para revisar una estrategia periódica y no para perseguir resultados inmediatos.
Su valor recurrente está en crear un punto de control. Una revisión mensual puede ayudarte a comprobar si sigues aportando lo que habías decidido, si tu situación personal ha cambiado y si tus expectativas continúan siendo razonables. Esa función es menos emocionante que descubrir una nueva pantalla, pero es mucho más importante para una relación sana con la inversión.
Para sacarle partido, prepararía un pequeño registro externo con la fecha de cada revisión, la cantidad aportada y la razón de cualquier cambio. No hace falta convertirlo en un informe complicado. El objetivo es poder distinguir una decisión planificada de una reacción emocional. Esta práctica es especialmente útil cuando la aplicación presenta información que te anima a mirar el progreso con demasiada frecuencia.
Otro uso interesante es emplearla como herramienta de disciplina para objetivos de medio y largo plazo. Por ejemplo, si estás creando un fondo destinado a una meta futura, puedes revisar cada mes si el nivel de riesgo sigue siendo coherente con el tiempo que falta. Cuando el objetivo se acerca, la conversación cambia: ya no importa únicamente cuánto podrías ganar, sino cuánto estás dispuesto a arriesgar para llegar a tiempo.
Ahí aparece una de las diferencias entre utilizar Mintos como parte de un plan y utilizarla por curiosidad. La curiosidad busca novedades; el plan acepta periodos en los que no ocurre nada llamativo. Si necesitas estímulos constantes para mantener el interés, la aplicación puede perder atractivo rápidamente. Si aprecias una herramienta que te recuerde actuar con regularidad, su utilidad puede crecer de forma más silenciosa.
La pregunta que deberías responder antes de aumentar el dinero
Antes de incrementar una posición, yo me preguntaría si podría mantenerla sin tocarla durante un periodo incómodo. No basta con que una opción parezca razonable en la pantalla. Debes considerar si necesitarás ese dinero pronto, si ya tienes un colchón para imprevistos y si dormirías tranquilo ante un resultado inferior al esperado.
Esta comprobación evita uno de los errores más comunes de las aplicaciones de inversión: aumentar la cantidad simplemente porque la primera experiencia fue sencilla. La facilidad de uso no reduce el riesgo financiero. Solo hace más fácil realizar una acción, y por eso la responsabilidad de detenerse a pensar sigue siendo del usuario.
También preguntaría qué parte de mi patrimonio estoy dispuesto a gestionar desde el móvil. Algunas personas prefieren tener todas sus finanzas en un único lugar; otras se sienten más seguras separando el dinero cotidiano de las inversiones. Ninguna opción es universalmente mejor. La elección depende de si la separación te ayuda a mantener orden o te obliga a saltar entre demasiadas cuentas y aplicaciones.
El coste de mantenimiento: bajo en tiempo, alto en responsabilidad
Desde el punto de vista práctico, una aplicación móvil puede ahorrar tiempo frente a procesos más manuales. Sin embargo, el mantenimiento real no consiste solo en abrirla y confirmar que todo sigue igual. Incluye mantener actualizados tus objetivos, revisar si tu capacidad de ahorro ha cambiado y asegurarte de que no estás usando dinero que pronto necesitarás.
Yo consideraría razonable una revisión mensual y otra más profunda cuando cambien tus ingresos, tus deudas o tus planes personales. Revisar a diario rara vez mejora una estrategia de largo plazo y puede aumentar la ansiedad. No revisar nunca tampoco es buena idea, porque una decisión que era apropiada al principio puede dejar de serlo cuando cambia tu vida.
La versión actual indicada para Android es la 1.94.2 y funciona desde Android 9. Para mí, esto significa que conviene mantener el sistema operativo y la aplicación en condiciones adecuadas antes de confiar en ella para una tarea sensible. También comprobaría que el teléfono tenga bloqueo seguro y que no compartas el acceso de manera informal. En una app financiera, la comodidad nunca debería estar por encima de la protección básica del dispositivo.
La clasificación PEGI 3 puede dar una impresión de producto apto para cualquier público, pero no debe confundirse con una recomendación financiera para menores. La edad de contenido describe la naturaleza de la aplicación, no la capacidad de una persona para comprender inversiones, riesgos o compromisos. En una familia, yo trataría la educación financiera y el uso de la cuenta como asuntos separados.
El mantenimiento también tiene una dimensión mental. Si cada consulta te lleva a comparar el resultado con una meta demasiado ambiciosa, la aplicación se convierte en una fuente de presión. Para evitarlo, definiría antes qué señales justifican una acción y cuáles solo son ruido. Por ejemplo, un cambio en tus circunstancias personales merece atención; una variación aislada que no altera tu objetivo puede no requerir ninguna respuesta.
De dónde nace la fatiga con el paso del tiempo
La primera fuente de cansancio es la repetición. Una vez que has configurado tu enfoque y entiendes la información principal, muchas visitas pueden ofrecer poco valor adicional. Si esperas que cada entrada te descubra algo nuevo, terminarás abandonando la aplicación o consultándola de forma compulsiva.
La segunda es la incertidumbre. Ninguna interfaz puede responder por ti cuánto riesgo es aceptable. Cuando el mercado o tus resultados no coinciden con tus expectativas, puedes sentir que necesitas hacer algo inmediatamente. En mi experiencia, una aplicación financiera es más útil cuando ayuda a seguir un criterio previamente elegido, no cuando intenta calmar una emoción que debería resolverse con planificación.
La tercera aparece cuando el usuario no sabe qué información es realmente relevante. Ver cifras, movimientos o cambios puede parecer productivo, pero no toda cifra exige una decisión. Un método sencillo consiste en escribir antes de cada revisión una única pregunta: “¿ha cambiado algo que afecte a mi objetivo?”. Si la respuesta es no, cerrar la aplicación también puede ser una buena decisión.
Existe además una fricción específica para quienes quieren una visión global. Si utilizas varias entidades, cuentas o productos, una sola aplicación puede no mostrar toda tu situación financiera de la manera que necesitas. En ese caso, una hoja de cálculo o una herramienta de agregación puede ofrecer una perspectiva más completa, aunque a cambio de más configuración y mantenimiento. Mintos no tiene por qué ser el centro de toda tu vida financiera para ser útil.
Quién puede aprovecharla y quién debería buscar otra opción
La recomendaría a una persona que quiere empezar a prestar atención a su patrimonio, prefiere una experiencia móvil y está dispuesta a aprender lo suficiente para tomar decisiones responsables. También puede encajar con quien necesita separar mentalmente el dinero de inversión del dinero usado para gastos diarios.
No la elegiría como única solución para alguien que busca asesoramiento personalizado, necesita una cartera extremadamente amplia o quiere operar de manera frecuente y especializada. Tampoco me parece adecuada para quien no dispone de un colchón de emergencia, arrastra deudas costosas o sabe que necesitará retirar el dinero pronto. En esas situaciones, la prioridad debería ser ordenar la base financiera antes de añadir complejidad.
La evitaría, al menos de momento, si tu principal motivación es obtener ganancias rápidas. La aplicación puede hacer que invertir parezca cercano, pero no convierte una decisión arriesgada en una decisión segura. Si no puedes aceptar que el resultado sea distinto al esperado, todavía necesitas trabajar la planificación antes de elegir una plataforma.
Una decisión práctica antes de instalarla
Antes de descargarla, definiría por escrito tres límites: cuánto dinero puedo mantener apartado, con qué frecuencia revisaré la cuenta y qué circunstancias me permitirían cambiar de estrategia. Estos límites funcionan como una barrera contra la improvisación y hacen que la aplicación tenga un papel concreto desde el primer día.
Después comprobaría si la experiencia encaja con mi forma de organizarme. Si me obliga a consultar demasiadas veces, no está ayudando a mi disciplina. Si me permite revisar el progreso con calma y mantener separadas mis decisiones de mis gastos cotidianos, entonces sí puede ganarse un espacio estable.
En el aspecto económico, que sea gratuita facilita probarla sin asumir un precio de descarga. Aun así, “gratis” no significa que la actividad asociada carezca de riesgos o costes potenciales. Antes de mover dinero, leería con atención las condiciones aplicables a cada operación y tendría claro qué estoy aceptando. Esa lectura es menos atractiva que pulsar un botón, pero forma parte inseparable de usar una app de finanzas.
Veredicto a largo plazo
Después de pasar la novedad inicial, mi opinión sobre Mintos es moderadamente positiva: puede merecer un lugar duradero como herramienta de seguimiento y disciplina, siempre que el usuario llegue con expectativas realistas. Su mayor fortaleza no está en prometer emoción, sino en acercar la gestión del patrimonio al momento cotidiano en el que realmente tomamos decisiones: desde el teléfono, con una rutina sencilla y repetible.
Su límite principal es que una interfaz accesible no sustituye el conocimiento ni la planificación. La aplicación puede acompañarte, pero no decide cuánto riesgo soportas, cuánto tiempo puedes esperar ni qué objetivos son prioritarios. Si esperas que haga todo por ti, probablemente te decepcionará; si la utilizas como una pieza dentro de un plan personal, puede resultar práctica.
La valoración media de 3,5 y la existencia de más de un centenar de reseñas visibles sugieren una experiencia que conviene probar con criterio, no adoptar a ciegas. Yo empezaría despacio, observaría si la rutina mensual me aporta claridad y abandonaría la idea si la aplicación aumenta mi ansiedad o me empuja a actuar sin entender el motivo.
En resumen, la conservaría instalada si me ayudara a mantener una relación ordenada y paciente con mis inversiones. No la conservaría por costumbre, por la promesa de resultados rápidos ni por la ilusión de que una pantalla puede eliminar la incertidumbre. La clave es convertirla en una herramienta de hábitos, no en un sustituto de la responsabilidad financiera.
Preguntas frecuentes
01¿Qué es Mintos y cómo funciona?
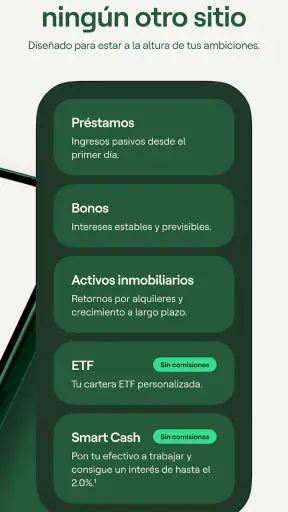
Mintos es una plataforma de inversión en línea que permite acceder a distintos productos financieros desde una sola cuenta, como préstamos, bonos u otras oportunidades disponibles según el país. Tras registrarte y completar la verificación de identidad, puedes consultar las opciones, revisar sus condiciones, invertir el importe que desees y seguir la evolución de tu cartera desde la aplicación o el sitio web.
02¿Es seguro invertir dinero a través de Mintos?
Mintos utiliza medidas de seguridad y procesos de verificación para proteger las cuentas de sus usuarios, pero ninguna inversión está completamente libre de riesgos. La seguridad de la plataforma no garantiza beneficios ni la recuperación total del capital. Antes de invertir, conviene leer la información de cada producto, comprender sus riesgos, comprobar la regulación aplicable y evitar utilizar dinero que puedas necesitar a corto plazo.
03¿Cuánto dinero se necesita para empezar a invertir en Mintos?
La cantidad mínima para comenzar depende del producto de inversión disponible y de las condiciones vigentes en tu región. Algunos instrumentos pueden permitir importes relativamente bajos, mientras que otros pueden exigir una inversión mínima diferente. La aplicación muestra estos requisitos antes de confirmar la operación, por lo que es recomendable revisar también las posibles comisiones y mantener una estrategia acorde con tu presupuesto.
04¿Qué riesgos existen al invertir en Mintos?
El principal riesgo es que una inversión no genere el rendimiento esperado o que el capital se recupere más tarde de lo previsto. También pueden existir riesgos relacionados con impagos, liquidez, divisas, cambios en el mercado y variaciones en las condiciones de los productos. Diversificar, leer la documentación y no basar las decisiones únicamente en la rentabilidad anunciada ayuda a gestionar, aunque no elimina, estos riesgos.
05¿Cómo se retira el dinero de Mintos y cuánto tarda?
Para retirar fondos normalmente debes tener saldo disponible y una cuenta bancaria verificada a tu nombre. El tiempo de procesamiento puede variar según el método utilizado, los controles de seguridad, la entidad bancaria y si el dinero sigue invertido en algún producto. Antes de solicitar la retirada, comprueba si existen importes mínimos, comisiones, restricciones o plazos de liquidación aplicables a tu cuenta.


